2026年11月12日、米半導体大手エヌビディア(NVIDIA)の株価が大きく揺れている。11月11日のNASDAQ終値は173.73ドルだったが、翌12日の取引開始前には160ドル台前半まで下落。直近52週高値の243.37ドルから約3割下げる展開となった。今回の急落には、AI関連株全体に広がるバブル懸念に加え、ジェンスン・フアン氏のCEO辞任という経営体制を揺るがすニュースも影響している。
一方、企業業績を見ると、2027年度第2四半期(2026年7月26日終了)の売上高は962億2,100万ドル、データセンター売上高は890億ドルに達した。前年同期比106%増という驚異的な成長を続けている。10年間で約80倍に拡大した株価は、なぜ2026年に調整局面を迎えたのか。5年・10年の長期推移、52週高値・安値、Blackwell GPUの需要、最新決算、経営トップ交代の影響を整理し、今後の投資判断に必要な材料を解説する。
【2026年最新】エヌビディア株価の現在と52週高値・安値を確認
エヌビディアの株価は、NASDAQに上場するティッカーシンボル「NVDA」で取引されている。2026年11月11日の通常取引終値は173.73ドルで、前日比4.84ドル高だった。
ところが、11月12日の取引開始前には状況が一変した。AP通信は同日の寄り付き前に株価が160.85ドルまで下落し、前日終値から7%以上値下がりしたと報じた。ロイター通信も一時約10%の下落を伝えており、報道時点や取引時間によって価格には差がある。
この動きは通常の決算発表後の利益確定売りとは性質が異なる。AI関連銘柄への警戒が続くなか、創業者であり長年CEOを務めてきたジェンスン・フアン氏の辞任が伝わり、経営の継続性に対する不安が急速に強まったためだ。
52週高値・安値と年初来騰落率11月11日の通常取引終了時点で確認できる52週レンジは、164.27~243.37ドル。直近高値から大きく値を下げ、安値圏に接近していた。
12日の取引開始前には160ドル台前半まで下落したため、通常取引ベースの52週安値を時間外で下回る動きも見られた。ただし、時間外の価格と通常取引の52週安値は区別して確認する必要がある。
| 確認項目 | 数値・状況 | 基準日・補足 |
|---|---|---|
| 銘柄 | NVDA | NASDAQ上場 |
| 通常取引終値 | 173.73ドル | 2026年11月11日 |
| 取引開始前の株価 | 160ドル台前半 | 2026年11月12日 |
| 52週高値 | 243.37ドル | 2026年11月11日時点 |
| 52週安値 | 164.27ドル | 2026年11月11日時点 |
| 年初来騰落率 | 約マイナス6.85% | 11月11日終値ベース |
| 直近1か月の騰落率 | 約マイナス24.23% | 市場データの集計値 |
年初来騰落率は、2025年12月31日の終値186.50ドルを基準に、2026年11月11日の173.73ドルと比較した概算値である。12日の取引開始前の下落を反映すれば、年初来のマイナス幅はさらに拡大する。
株価チャートを見る際には、通常取引の終値、時間外取引、52週レンジ、年初来騰落率を混同しないことが大切だ。特に大きなニュースが出た直後は、金融情報サイトによって更新時刻が異なるため、表示価格の基準時刻を確認したい。
【10年・5年の推移】エヌビディア株価はどこまで成長したのか
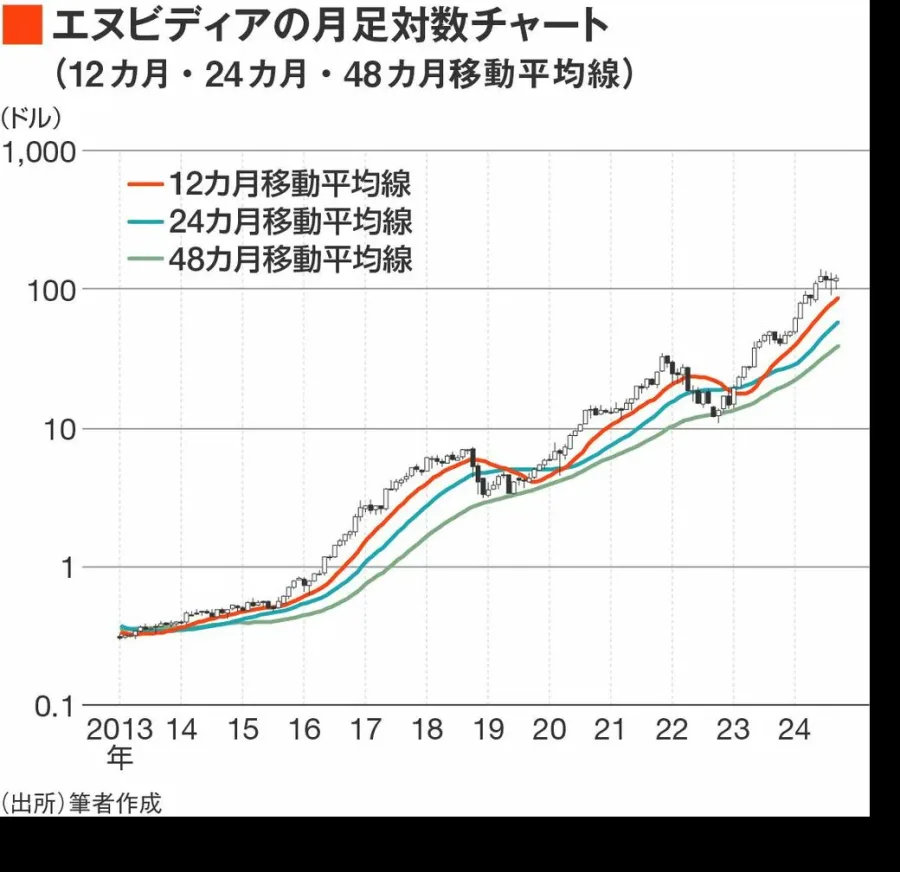
10年間で約80倍、AI半導体市場の拡大が株価を押し上げたエヌビディアの株価を長期で見ると、2026年の下落だけでは判断できないほど大きな成長を遂げている。
2016年11月から2026年11月までの約10年間では、株式分割を調整した株価が約2.16ドルから173.73ドルへ上昇した。配当再投資を含まない価格ベースでも、上昇率は約7,975%。投資額に換算すると、株価だけで約80倍になった計算だ。
5年間でも、2021年11月から2026年11月までの株価上昇率は約471.67%。約30.39ドルから173.73ドルへの上昇であり、約5.7倍に相当する。
この背景にあるのが、GPUの用途拡大だ。かつてエヌビディアはPCゲーム向けの画像処理半導体メーカーという印象が強かった。しかし、GPUによる並列計算がAIの学習・推論に適していたことから、クラウド事業者や大手テクノロジー企業の設備投資を取り込む企業へと変貌した。
歴代の株価変動と主な転換点株価の歴史を振り返ると、毎年一方向に上昇してきたわけではない。急成長の途中には、半導体需要の減速や金融環境の変化による大幅な調整もあった。
| 時期 | 主な出来事・関係者 | 株価への影響・意味 |
|---|---|---|
| 2016~2017年 | GPUコンピューティングとデータセンター事業の拡大 | AI用途への成長期待が高まる |
| 2018年 | 半導体市場の調整、暗号資産関連需要の変動 | 年間株価は約30.81%下落 |
| 2021年 | 4対1の株式分割 | 1株が4株になり、取引価格も調整 |
| 2022年 | 金利上昇、半導体需要の減速 | 年間株価は約50.26%下落 |
| 2023年 | 生成AIの普及、AI向けGPU需要の急拡大 | 年間株価は約239.02%上昇 |
| 2024年 | Blackwell発表、10対1の株式分割 | 年間株価は約171.25%上昇 |
| 2025年 | Blackwell製品の展開とAIインフラ投資の拡大 | 年間株価は約38.92%上昇 |
| 2026年11月 | AIバブル懸念とジェンスン・フアン氏のCEO辞任 | 高値からの大幅調整と経営体制への警戒 |
特に重要なのが2023年だ。生成AIの急速な普及によって、高性能GPUを大量に必要とするAIデータセンターへの投資が加速した。エヌビディアのGPUはAIモデルの学習だけでなく、実際のサービスを動かす推論処理にも不可欠な存在となった。
2024年6月には10対1の株式分割が実施され、2021年7月には4対1の株式分割も行われている。長期チャートを比較するときは、この2回の分割を調整した価格で見る必要がある。
なお、株式分割は保有株数と1株当たりの価格を同時に変える仕組みであり、それ自体が企業価値や投資家の保有資産を増やすわけではない。
【2026年最新決算】売上高962億ドルとBlackwell GPUの需要を分析
2027年度第2四半期は売上高・利益ともに大幅成長2026年8月26日にNVIDIAが発表した2027年度第2四半期決算は、同社の事業基盤が依然として強いことを示した。
対象期間は2026年7月26日までの3か月間。売上高は962億2,100万ドルで、前四半期比18%増、前年同期比106%増となった。前年同期の売上高が467億4,300万ドルだったことを踏まえると、1年間で売上規模がほぼ倍増している。
特に注目されるのがデータセンター事業だ。売上高は890億ドルで、前年同期比117%増。全社売上高に占める割合は約92.5%に達しており、エヌビディアの成長がAIインフラ需要に大きく依存していることが分かる。
主な決算数値は以下のとおり。
- 売上高:962億2,100万ドル
- データセンター売上高:890億ドル
- GAAP粗利益率:75.0%
- GAAP純利益:596億8,800万ドル
- GAAP希薄化後EPS:2.46ドル
- Non-GAAP希薄化後EPS:2.22ドル
- データセンター売上高の前年同期比:117%増
GAAPとNon-GAAPでは利益の算定方法が異なるため、EPSを比較する際は同じ会計基準を使う必要がある。特に株価収益率(PER)を計算するときは、どちらの利益を使っているかを確認したい。
Blackwell Ultraが出荷の中心に、次世代Vera Rubinも始動今回の成長を支えた主要製品が、AI計算向けのBlackwellシリーズだ。
NVIDIAの米証券取引委員会(SEC)提出資料によると、2027年度第2四半期もBlackwellがデータセンターシステム出荷の大部分を占めた。特にBlackwell Ultraのインフラ展開が売上高の伸びに寄与している。
同社は一方で、Blackwellおよび次世代製品について一部の供給制約が存在すると説明している。つまり、需要が強いだけでなく、製造能力や部品調達をどこまで拡大できるかも売上成長を左右する。
次世代アーキテクチャであるVera Rubinについても、2027年度第3四半期から生産出荷が始まった。BlackwellからVera Rubinへの移行は、AI半導体の性能向上だけでなく、データセンター全体の処理能力を引き上げる戦略の一環だ。
また、NVIDIAはCoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructureなどとの連携を進めている。GPU単体ではなく、ネットワーク、CPU、ソフトウェアを組み合わせたAIインフラ全体を提供することで、競合との差別化を図っている。
次回決算の売上高見通しは1,080億ドル「AIは転換点に達した。いまや計算資源は収益を生み出す」
2026年8月の決算発表で、当時CEOだったジェンスン・フアン氏はAI需要の拡大とインフラ投資の重要性を説明した。
2027年度第2四半期決算でNVIDIAが示した第3四半期の売上高見通しは、1,080億ドル、プラスマイナス2%だった。
ただし、この予想には中国向けデータセンター計算製品の売上高を織り込んでいない。中国市場の輸出規制や販売許可の問題を踏まえた慎重な前提だ。
次回の2027年度第3四半期決算は、2026年11月17日に発表される予定である。第2四半期の高成長が続いているか、売上高だけでなく粗利益率、供給能力、顧客の投資計画まで確認する必要がある。
【急落理由を徹底検証】AIバブル懸念とCEO辞任が重なった背景
理由1:ジェンスン・フアン氏の辞任による経営リスク2026年11月12日の急落を説明するうえで、最も大きな材料となったのが創業者ジェンスン・フアン氏のCEO辞任だ。
AP通信とロイター通信は11月12日、フアン氏が辞任し、長年CFOを務めてきたコレット・クレス氏が暫定CEOに就任したと報じた。また、ハーベイ・C・ジョーンズ氏が同社初の取締役会議長に就いたと伝えている。
背景には、フアン氏が外国情報機関の標的になったとする報道があり、NVIDIA取締役会は11月8日に独立調査の開始を公表していた。AP通信は、報道された個別の関係について独自に確認できていないとも説明している。
NVIDIAの取締役会は当初、国家安全保障や同社の機密情報が侵害されたと考える理由はないと発表していた。今回の辞任報道は、こうした調査をめぐる問題が経営トップの交代にまで発展したことを意味する。
株式市場が警戒するのは、単にCEOの交代そのものではない。フアン氏は製品戦略、技術ロードマップ、顧客との関係構築に深く関わってきた人物であり、同社の成長を象徴する存在だったからだ。
今後はクレス暫定CEOがどこまで経営判断を担うのか、後任人事がどのように進むのか、BlackwellやVera Rubinの開発・出荷計画が維持されるのかが焦点となる。
理由2:AIバブル懸念とデータセンター投資の採算性今回の下落は、CEO交代のニュースだけで突然始まったものではない。10月以降、AI関連株にはすでに調整圧力がかかっていた。
AP通信は、NVIDIA株が11月上旬までの約30日間で23%下落していたと報じている。AI関連企業の株価が上昇しすぎたのではないかという懸念が広がり、投資家の利益確定やリスク縮小が進んでいた。
問題の中心にあるのは、巨大なAIデータセンター投資が最終的に十分な収益を生むのかという疑問だ。
大手クラウド事業者はGPU、サーバー、電力設備、冷却設備などに巨額の資金を投じている。しかし、AIサービスの利用料金や企業向け契約が、設備投資に見合う利益を継続的に生むかどうかは別問題だ。
加えて、NVIDIA自身がAIインフラの構築を支えるため、顧客や関連企業との資金面での連携を進めていることも市場の注目を集めている。
2027年度第2四半期の発表では、Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRなどと連携し、将来的に5,000億ドル超の第三者資金をAIインフラ構築に動員する構想も示された。ただし、これは将来に向けた資金動員計画であり、確定済みの売上高ではない。
ロイター通信は、こうしたAIエコシステム内の資金循環や、データセンター事業者の資金調達、投資回収への懸念が市場心理を悪化させていると報じている。
理由3:中国向け輸出規制と地政学リスクエヌビディアにとって中国市場は、成長機会であると同時に大きな不確実性を抱える市場でもある。
米国は先端半導体の対中輸出を制限しており、2026年1月には一定条件のもとでH200などの輸出許可申請を個別審査する制度へ変更した。一方、中国側も米国製半導体への依存を警戒している。
ロイター通信は11月5日、中国への出荷許可を待つNVIDIAのH200チップ約60万個が香港に保管されていると報じた。中国企業には需要がある一方、北京当局の輸入承認が進最初に、供給と販売の間にギャップが生じている。
さらに11月12日には、米国の輸出規制が強化される可能性を懸念した中国AI企業が、海外データセンターのNVIDIA製GPU計算能力を確保しようとしているとロイター通信が伝えた。
こうした状況は、NVIDIAの技術競争力が高くても、政治・規制環境によって実際の販売機会が左右されることを示している。
2026年の急落は、業績悪化だけでは説明できない。AI投資の採算性、輸出規制、経営体制の変化という複数のリスクが同時に株価へ織り込まれた局面だ。
【今後の見通し】エヌビディア株価は反発するのか、それとも下落が続くのか
上昇シナリオ:AIインフラ需要と次世代GPUの成長強気シナリオを支える最大の材料は、実際の売上高が急増していることだ。
2027年度第2四半期のデータセンター売上高890億ドルは、前年同期比117%増という水準だった。AIモデルの学習だけでなく、企業向け推論サービスやAIエージェントの普及によってGPU需要が広がれば、成長が続く余地はある。
Blackwell Ultraの出荷拡大に加え、Vera Rubinの生産出荷が始まったことも材料になる。GPU単体の性能向上だけでなく、ネットワークやCPUを含めたシステム全体の需要を取り込めれば、競争優位性を維持しやすい。
また、供給制約が解消され、受注を実際の売上高へ転換できれば、業績面から株価の回復を支える可能性がある。
下落シナリオ:経営不安とAI投資の減速反対に、CEO交代によって経営判断が不安定になったり、主要顧客がデータセンター投資を減速させたりすれば、成長期待の修正が進む可能性がある。
特に注意したいのは、売上高の大部分がデータセンター事業に集中している点だ。2027年度第2四半期では全社売上高の約92.5%を占めており、AI関連投資の動向が業績に与える影響は極めて大きい。
また、競合するAMDやBroadcomの製品、顧客企業による独自AI半導体の開発も長期的な競争要因になる。NVIDIAが現在の高い市場シェアと利益率を維持できるかは、継続的な検証が必要だ。
2026年11月以降に確認したい5つの重要指標- 11月17日の第3四半期決算:売上高1,080億ドルという会社見通しに対し、実績がどこまで到達するか。
- データセンター売上高:前年同期比の成長率だけでなく、前四半期比でも拡大が続いているか。
- 粗利益率:75%前後の高い利益率を維持できるか。製品構成や供給コストの変化にも注目する。
- 経営体制:コレット・クレス暫定CEOの下で、開発・販売・顧客対応が安定しているか。
- 中国市場とAI投資:輸出規制、データセンター建設、顧客の投資回収が需要に与える影響。
エヌビディア株を分析する際に重要なのは、急落したから割安になった、あるいは好決算だから必ず上昇するという単純な判断を避けることだ。
株価は将来の利益を先取りして動く。企業の売上高が増加していても、市場がそれ以上の成長を期待していれば、期待に届かない決算だけで株価が大きく下落することもある。
2026年11月の状況では、従来のAI半導体需要に加え、CEO交代後の経営体制という新たな評価軸が生まれた。短期的には決算数値だけでなく、経営の安定性を確認する必要がある。
長期的な成長を期待する場合でも、株価の回復を急いで予測するより、売上高、粗利益率、製品供給、経営体制の4点が安定しているかを順番に確認することが合理的だ。
【PER・EPS・配当】エヌビディア株の割安度と投資判断のポイント
PERとEPSは計算基準を確認するエヌビディアのPER(株価収益率)は、株価が1株当たり利益の何倍まで買われているかを示す指標だ。
2026年11月11日の株価データでは、Yahoo Financeの表示値としてTTMベースのEPSが7.91ドル、PERが約21.96倍となっていた。これは同日時点の市場データに基づく参考値であり、株価や決算更新によって変化する。
一方、2027年度第2四半期の希薄化後EPSはGAAPで2.46ドル、Non-GAAPで2.22ドルだった。四半期EPSと過去12か月のTTM EPSは対象期間が異なるため、直接比較してはいけない。
また、将来の利益予想を使う予想PERと、過去の利益を使う実績PERも別の指標である。株価が下落してPERが低下していても、将来の利益予想が大幅に下方修正されれば、必ずしも割安とは限らない。
配当利回りは高配当株とは異なる水準NVIDIAは配当を実施しているが、投資家への資本還元は自社株買いの比重も大きい。
2027年度第2四半期の公式発表では、1株当たり0.25ドルの四半期配当が示された。年間1ドルの配当が継続すると仮定した場合、11月11日の終値173.73ドルに対する配当利回りは約0.58%となる。
同四半期には自社株買いと配当を合わせて約260億ドルを株主に還元した。配当収入を主な目的とする投資家よりも、企業の利益成長や株価上昇を重視する投資家に注目されやすい銘柄だ。
エヌビディア株への投資が向いている人・慎重に考えたい人エヌビディア株の投資判断では、成長性だけでなく、価格変動への耐性も考慮したい。
- 比較的向いている人:AI半導体市場の長期成長を評価し、短期的な下落にも耐えられる投資期間と資金余力を持つ人。
- 慎重に考えたい人:短期間で確実な利益を求める人、株価の大幅下落を許容できない人。
- 配当目的の人:利回り約0.58%という水準を踏まえ、高配当株と同じ基準で選ばないことが重要。
- 初心者:一度に大きな資金を投入するより、決算や経営体制を確認しながらリスクを管理することが望ましい。
特に誤解しやすいのが、株式分割によって株価が安くなったことと、企業価値が割安になったことを同じ意味で捉えることだ。株式分割は売買単位を変えるものであり、PERや企業の収益力を直接改善するものではない。
【よくある質問】エヌビディア株価推移に関するFAQ
Q1:2026年11月12日現在、エヌビディアの株価はいくらですか?
A1:直近の通常取引終値は2026年11月11日の173.73ドルです。11月12日の取引開始前には、経営トップ交代のニュースを受けて160ドル台前半まで下落しました。リアルタイム価格は取引時間によって変動します。
Q2:エヌビディア株価が2026年11月に急落した理由は何ですか?
A2:AI関連株のバブル懸念、データセンター投資の採算性への不安、中国向け半導体輸出規制に加え、ジェンスン・フアン氏のCEO辞任が大きな材料となりました。特に経営体制の変化が短期的な売り圧力を強めています。
Q3:エヌビディアの2027年度第2四半期決算は好調でしたか?
A3:好調でした。売上高は962億2,100万ドルで前年同期比106%増、データセンター売上高は890億ドルで同117%増となりました。GAAP希薄化後EPSも2.46ドルでした。
Q4:エヌビディア株価の過去10年間の上昇率はどのくらいですか?
A4:株式分割調整後の株価を基準にすると、2016年11月から2026年11月までで約7,975%上昇した計算です。配当再投資を含まない価格ベースの概算値です。
Q5:エヌビディア株価は今後上昇する可能性がありますか?
A5:AIデータセンター需要、Blackwell UltraやVera Rubinの販売拡大は上昇要因です。一方、CEO交代後の経営安定性、AI設備投資の持続性、輸出規制が下落要因になり得ます。11月17日の第3四半期決算が重要な判断材料です。
エヌビディアの株価は、過去10年間で約80倍、5年間でも約5.7倍という大きな成長を遂げてきた。生成AIの普及とデータセンター投資の拡大によって、GPUを中心とする事業モデルは世界のAIインフラを支える存在になっている。
2027年度第2四半期の売上高962億ドル、データセンター売上高890億ドルという数字は、AI半導体市場の需要が依然として大きいことを示している。Blackwell Ultraの出荷拡大とVera Rubinへの移行も、中長期的な成長材料だ。
しかし、2026年11月の急落は、業績が好調であれば株価も上がるという単純な関係が成立しないことを示した。AI投資の採算性への疑問に加え、ジェンスン・フアン氏の辞任によって経営の継続性という新たなリスクが浮上している。
今後の判断で最も注目したいのは、11月17日に予定される2027年度第3四半期決算だ。売上高1,080億ドルという会社見通しに対する実績、データセンター事業の成長率、粗利益率、そしてクレス暫定CEOの経営方針が重要になる。
長期的なAI市場の成長と、短期的な株価の不安定さは分けて考えたい。株価の下落率だけで割安と判断せず、企業の収益力、製品競争力、経営の安定性を継続的に確認することが、エヌビディア株を評価するうえで欠かせない。
主な情報源: NVIDIA公式決算発表・SEC提出資料、NVIDIA投資家向け発表、ロイター通信、AP通信、Yahoo Finance、MarketBeatの2026年11月時点の公開情報。